Puntos Clave
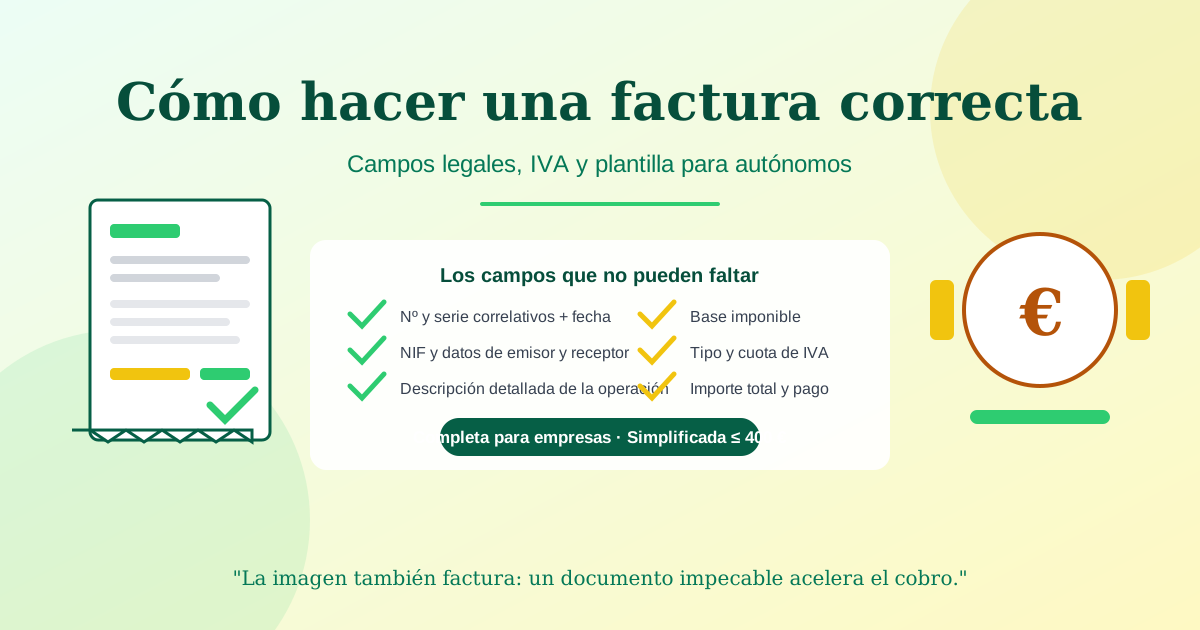
- Los campos obligatorios son siempre los mismos: datos del emisor y del receptor, número correlativo, fecha de expedición, descripción de los bienes o servicios, base imponible, tipo de IVA y total. Si tu plantilla los incluye, cumples la norma.
- Una buena plantilla ahorra horas cada mes: formatea una sola vez y reutiliza siempre; dejar de pelearse con el diseño es la diferencia entre facturar en 5 minutos o en una hora.
- La imagen también factura: un documento limpio, ordenado y profesional reduce disputas, acelera los cobros y transmite seriedad desde el primer email.
- Completa o simplificada no son intercambiables: cada tipo de factura tiene sus reglas y límites; usar la incorrecta es una de las causas más comunes de rechazo contable.
Por qué una mala factura te sale cara
Seguro que la escena te resulta familiar: terminas un trabajo, envías la factura con ilusión y, tres días después, el cliente te responde que su departamento de contabilidad la ha rechazado. Falta el NIF, la numeración no cuadra, el desglose del IVA no aparece. Vuelta a empezar, y mientras tanto, el cobro se retrasa.
No es un caso extremo. Las facturas con errores son una de las principales causas de retraso en los pagos entre autónomos y pequeñas empresas. Y el problema no es solo el cliente: una factura mal emitida puede dar lugar a requerimientos, sanciones o complicaciones en una revisión fiscal, porque el documento que entregas es exactamente el mismo que declaras.
La paradoja es que todo esto se resuelve con algo muy sencillo: una plantilla bien construida que ya contenga, de serie, todos los campos legales. En esta guía te explicamos qué exige la normativa, cuándo usar factura completa y cuándo simplificada, cómo automatizar la numeración para no perder tiempo cada mes y qué errores tontos —pero frecuentes— conviene desterrar para siempre.
Requisitos legales: los campos que no pueden faltar
Toda factura ordinaria debe incluir los siguientes datos. Repásalos uno a uno contra tu plantilla actual:
- Número y serie: numeración correlativa (no hace falta que empiece en 1 cada año si mantienes la serie, pero sí que no haya saltos ni duplicados).
- Fecha de expedición: el día en que emites el documento.
- Datos del emisor: nombre y apellidos o razón social, NIF y domicilio fiscal.
- Datos del destinatario: nombre o razón social, NIF y domicilio. Si facturas a un particular para su consumo privado, hay excepciones, pero incluirlas siempre es la opción segura.
- Descripción de las operaciones: qué vendes o qué servicio prestas, con suficiente detalle para identificarlo.
- Base imponible: el importe antes de impuestos.
- Tipo impositivo y cuota: el porcentaje de IVA aplicado y el importe en euros. Si la operación lleva retención (por ejemplo, profesionales), su tipo y cuota también.
- Importe total: la suma final a pagar.
- Fecha de la operación: si es distinta a la de expedición, debe constar.
Comparación rápida
| Campo | ¿Obligatorio? | Notas prácticas |
|---|---|---|
| Número y serie correlativos | Sí | Automatiza la numeración para evitar duplicados |
| Fecha de expedición | Sí | Debe coincidir con el momento real de emisión |
| NIF de emisor y receptor | Sí | Guárdalos en una lista de clientes para no teclearlos cada vez |
| Descripción detallada | Sí | Evita conceptos vagos como “servicios del mes” sin más |
| Base imponible | Sí | Desglosa por partidas si hay varios conceptos |
| Tipo y cuota de IVA | Sí | Indica el porcentaje y el importe por separado |
| Retención de IRPF | Solo si aplica | Habitual en profesionales; resta al total |
| Importe total | Sí | En números; muchos añaden también la forma de pago |
Un apunte importante: si tu actividad está exenta de IVA (ciertas formaciones, servicios sanitarios), la factura debe indicar la causa de la exención. Olvidarlo es un error clásico que levanta sospechas en cualquier revisión.
Factura completa vs. factura simplificada: cuál usar
No todas las ventas necesitan el mismo documento. Existen dos formatos reconocidos:
- Factura completa (u ordinaria): la que hemos detallado arriba, con todos los datos del receptor. Es la obligatoria cuando tu cliente es una empresa o autónomo que necesita deducirse el IVA, y siempre que el cliente la solicite.
- Factura simplificada: pensada para ventas al por menor y operaciones de importe reducido. No exige los datos del destinatario (salvo excepciones) y tiene un límite de importe —400 € con carácter general, ampliable a 3.000 € en ciertos supuestos—. Es el formato típico del ticket de comercio, siempre que cumpla los mínimos.
La regla práctica es sencilla: si tu cliente es una empresa, emite factura completa sin excepción. Si vendes al público general importes pequeños, la simplificada te ahorra datos y tiempo. Lo que nunca debes hacer es emitir un “ticket” genérico cuando el cliente necesita deducir: perderá su derecho y tú ganarás una reclamación.
Cómo ahorrar tiempo: plantillas, numeración y automatización
El dolor de “tardo más en hacer la factura que en hacer el trabajo” tiene solución. Tienes tres niveles, de menor a mayor automatización:
Nivel 1 — Plantilla reutilizable (coste: 0 €) Construye una plantilla en tu procesador de textos o en una hoja de cálculo con todos los campos legales fijos, tu logotipo, tus datos de emisor precargados y una fila de ejemplo. Cada mes solo cambias cliente, conceptos e importes. Con fórmulas para la base, el IVA y el total, eliminas también el error de cálculo manual.
Nivel 2 — Numeración y datos de clientes centralizados El error más repetido es equivocarse con el número de factura. Reserva una celda o un registro donde anotes la última serie emitida. Guarda los datos fiscales de cada cliente (NIF, dirección) en una hoja o lista; copiar y pegar evita erratas que invalidan deducciones.
Nivel 3 — Software de facturación (coste: 0–15 €/mes) Si emites más de 10 facturas al mes, una herramienta de facturación en la nube se paga sola: numeración automática, plantillas profesionales, envío por email, recordatorios de cobro y exportación contable. Además, ten presente que las obligaciones de facturación electrónica entre empresas avanzan en el ámbito europeo, así que adoptar ya un formato digital estructurado te deja preparado.
Un consejo que funciona: bloquea una franja fija al mes para facturar (por ejemplo, el último viernes). Facturar sobre la marcha, entre tareas, es como se acumulan los retrasos y los errores.
Errores frecuentes que provocan rechazos o inspecciones
- Saltos o duplicados en la numeración: el pecado capital. La serie debe ser correlativa y única.
- Olvidar el desglose del IVA: poner solo el total sin base imponible y cuota invalida la factura a efectos de deducción.
- NIF incorrecto o ausente del receptor: un solo dígito mal bloquea la contabilidad del cliente.
- Conceptos demasiado vagos: “asesoría” sin periodo ni detalle invita a preguntas de la administración.
- No indicar la exención de IVA: si no repercutes IVA, explica por qué en el propio documento.
- Fechas incoherentes: fecha de operación posterior a la de expedición, o facturas emitidas meses después del servicio sin justificación.
- Modificar facturas ya emitidas: las correcciones se hacen mediante factura rectificativa, nunca reescribiendo el documento original.
Cómo presentar una factura que inspire confianza
El contenido legal es el mínimo; la presentación es lo que acelera el pago. Tres detalles marcan la diferencia:
- Diseño limpio y consistente: tipografía legible, tu logo en la cabecera, alineación clara de importes. Una factura que parece profesional se procesa antes en el departamento de contabilidad del cliente.
- Condiciones de pago explícitas: fecha límite de pago, IBAN completo y método (transferencia, domiciliación). Añadir una fórmula de cortesía (“Pago a 30 días desde la fecha de emisión”) evita la clásica conversación de “¿cuándo me pagas?”.
- Envío en PDF con nombre ordenado:
Factura_2026-014_NombreCliente.pdfse archiva solo. Los documentos escaneados torcidos o las fotos de pantalla transmiten exactamente lo contrario de lo que quieres.
Recuerda que la factura es a menudo el último punto de contacto de un trabajo bien hecho: cerrarlo con un documento impecable mejora la percepción del servicio y las probabilidades de repetir con ese cliente.
Preguntas Frecuentes (FAQs)
P: ¿Qué plazo tengo para emitir una factura después de un servicio?
R: Como norma práctica, emítela en cuanto completes la operación; la normativa exige que la expedición se produzca en un plazo breve desde la entrega o prestación (hasta un máximo de un mes en supuestos especiales, y con límites más estrictos cuando el destinatario es empresario). Facturar en el momento reduce errores de memoria y acelera el cobro.
P: ¿Puedo corregir una factura ya enviada al cliente?
R: Sí, pero nunca reescribiendo el original. Debes emitir una factura rectificativa que haga referencia al número y fecha de la factura que corrige, indicando los datos correctos o la diferencia de importe. Es el único procedimiento válido ante una revisión.
P: ¿Una plantilla de Excel cumple igual que un software de facturación?
R: Legalmente sí, siempre que contenga todos los campos obligatorios y mantengas la numeración correlativa sin fallos. La diferencia es operativa: el software automatiza series, recordatorios y exportación contable. Con menos de 10 facturas al mes, una buena plantilla basta; por encima, el software ahorra más de lo que cuesta (0–15 €/mes).
P: ¿Estoy obligado a facturar electrónicamente a otras empresas?
R: La tendencia regulatoria europea y nacional va hacia la factura electrónica obligatoria en operaciones entre empresas, con calendarios progresivos según el tamaño de la empresa. Aunque tu obligación concreta dependa de la normativa vigente en cada momento, trabajar ya con formatos digitales estructurados te evita cambios de última hora y multas.